Kesh anuncia R$ 550 mi para escalar crédito com cashback
A rodada combina equity e funding via FIDC, dinheiro para originar crédito. O teste é se devolver juros em benefícios reduz custo real ou só muda a embalagem.
· 5 fontes · Ver no Instagram
Mande para quem precisa ver.
O produto promete devolver juros e tarifas em cashback ou benefícios. A pergunta é simples: esse benefício substitui gasto real do trabalhador ou funciona como voucher de consumo acoplado a crédito emergencial? Responda no Instagram
O post em texto
Cheque grande não prova modelo fechado
Fato: a Kesh anunciou R$ 550 milhões, com Grupo Leste, BR Angels e sócios da Across Capital. Valuation e divisão entre equity e FIDC não foram divulgados.
Leitura: sem essa abertura, não dá para medir diluição, alavancagem ou runway. O tamanho do cheque compra capacidade de originar; não comprova unit economics.
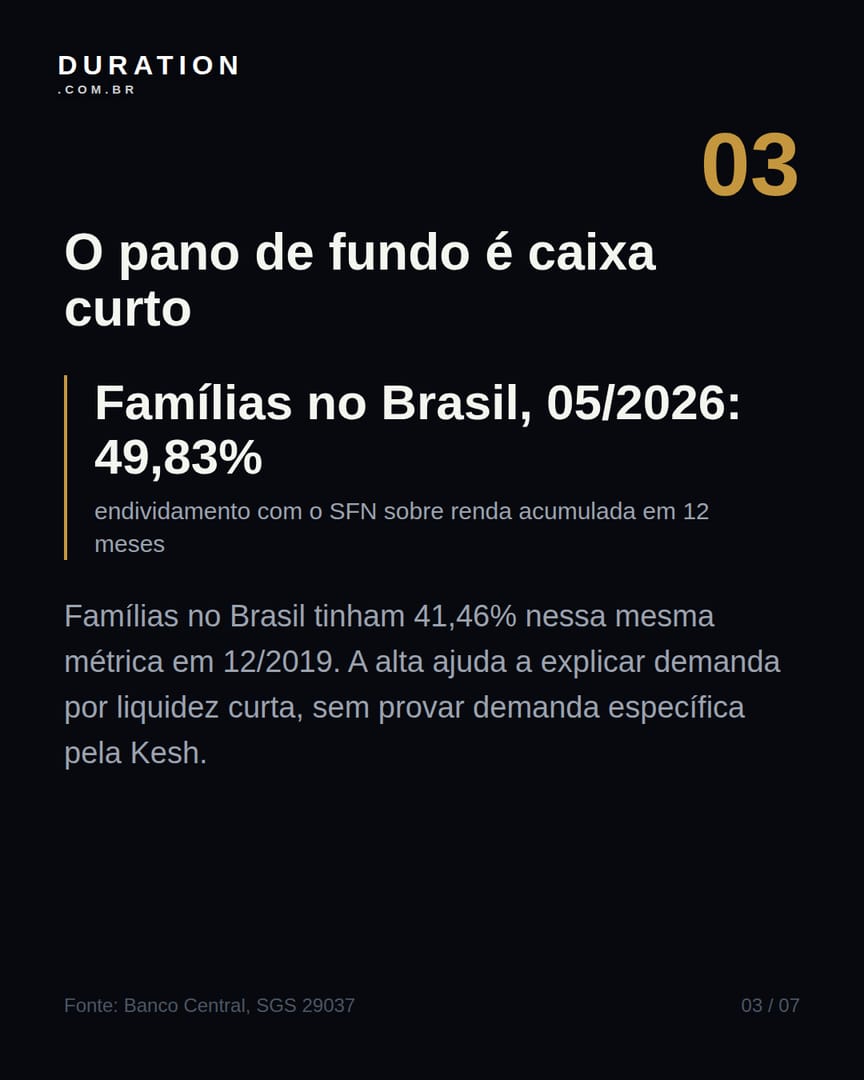
O pano de fundo é caixa curto
Famílias no Brasil tinham 41,46% nessa mesma métrica em 12/2019. A alta ajuda a explicar demanda por liquidez curta, sem provar demanda específica pela Kesh.
O juro volta como benefício, não como dinheiro
O tomador paga encargos e recebe valor equivalente em cashback ou benefícios de consumo. A Kesh tenta sustentar margem com comissão ou desconto de parceiros.
Inferência: o custo econômico só cai se o benefício substituir gastos que o trabalhador faria de qualquer forma. Se não, parece voucher, não redução monetária do juro.
O risco está na transparência do crédito
Para o trabalhador, os pontos centrais são CET, custo efetivo total do empréstimo, restrição de uso do cashback, consentimento para débito e publicidade.
Para o FIDC, fundo que compra recebíveis, o teste é outro: elegibilidade, documentação, subordinação, cobrança e verificação do lastro dos direitos creditórios.
A tese é comercial antes de regulatória
A leitura defensável: a Kesh reconfigura a economia do crédito emergencial. O modelo fica forte se perdas, funding e take rate pagarem o cashback prometido.
Fontes
- Fintech Kesh capta R$ 550 milhões para escalar tese de "cashback de juros" · NeoFeed, 4 ago 2026
- Kesh | A Conta do Colaborador · Kesh
- Ele já foi unicórnio e agora capta R$ 550 milhões para devolver 100% do juro ao trabalhador · Exame, 4 ago 2026
- SGS 29037 - Endividamento das famílias com o Sistema Financeiro Nacional em relação à renda acumulada dos últimos doze meses · Banco Central do Brasil
- Anexo Normativo II à Resolução CVM nº 175 - Fundos de Investimento em Direitos Creditórios · CVM