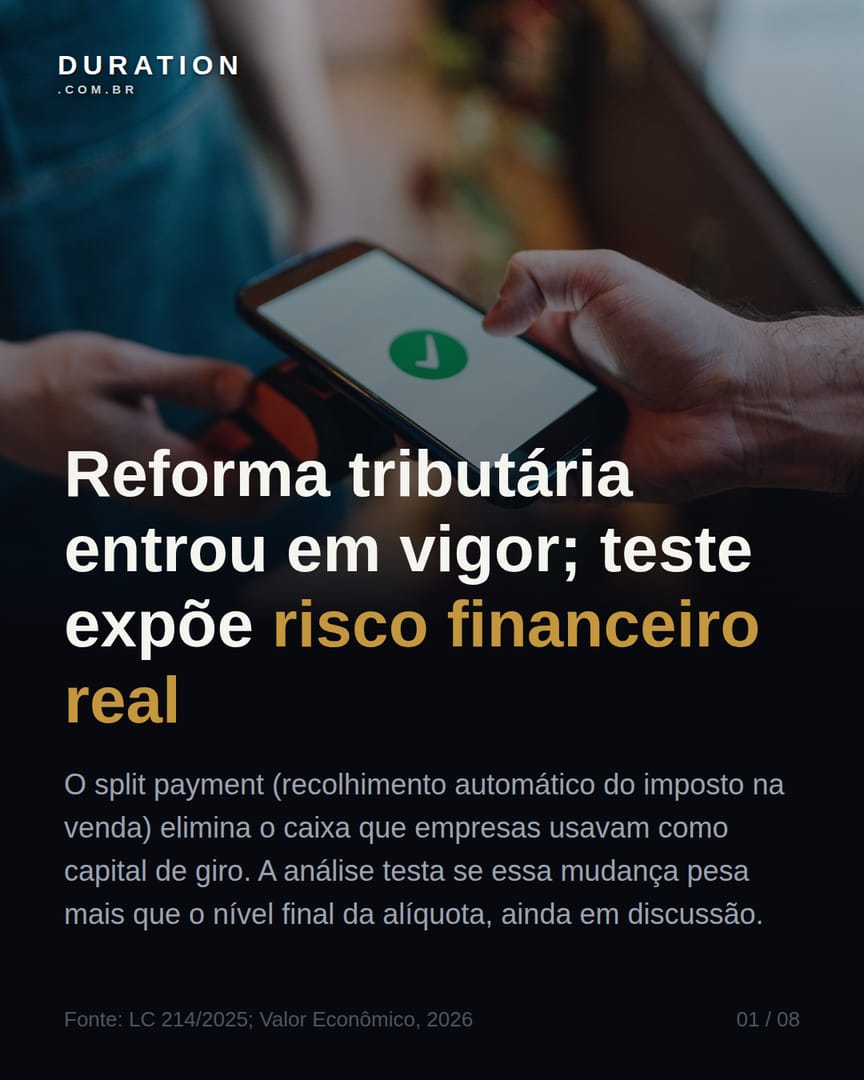
Reforma tributária entrou em vigor; teste expõe risco financeiro real
O split payment (recolhimento automático do imposto na venda) elimina o caixa que empresas usavam como capital de giro. A análise testa se essa mudança pesa mais que o nível final da alíquota, ainda em discussão.
· 4 fontes · Ver no Instagram
Mande para quem precisa ver.
O post em texto
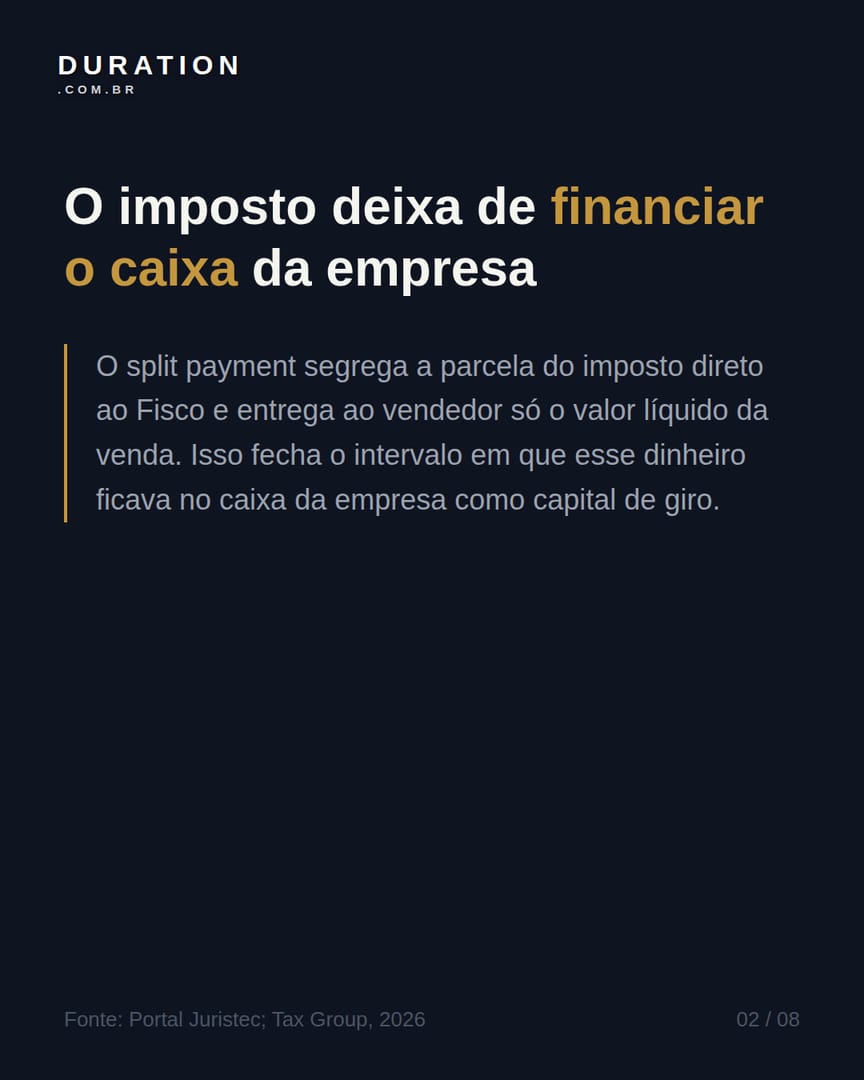
O imposto deixa de financiar o caixa da empresa
O split payment segrega a parcela do imposto direto ao Fisco e entrega ao vendedor só o valor líquido da venda. Isso fecha o intervalo em que esse dinheiro ficava no caixa da empresa como capital de giro.
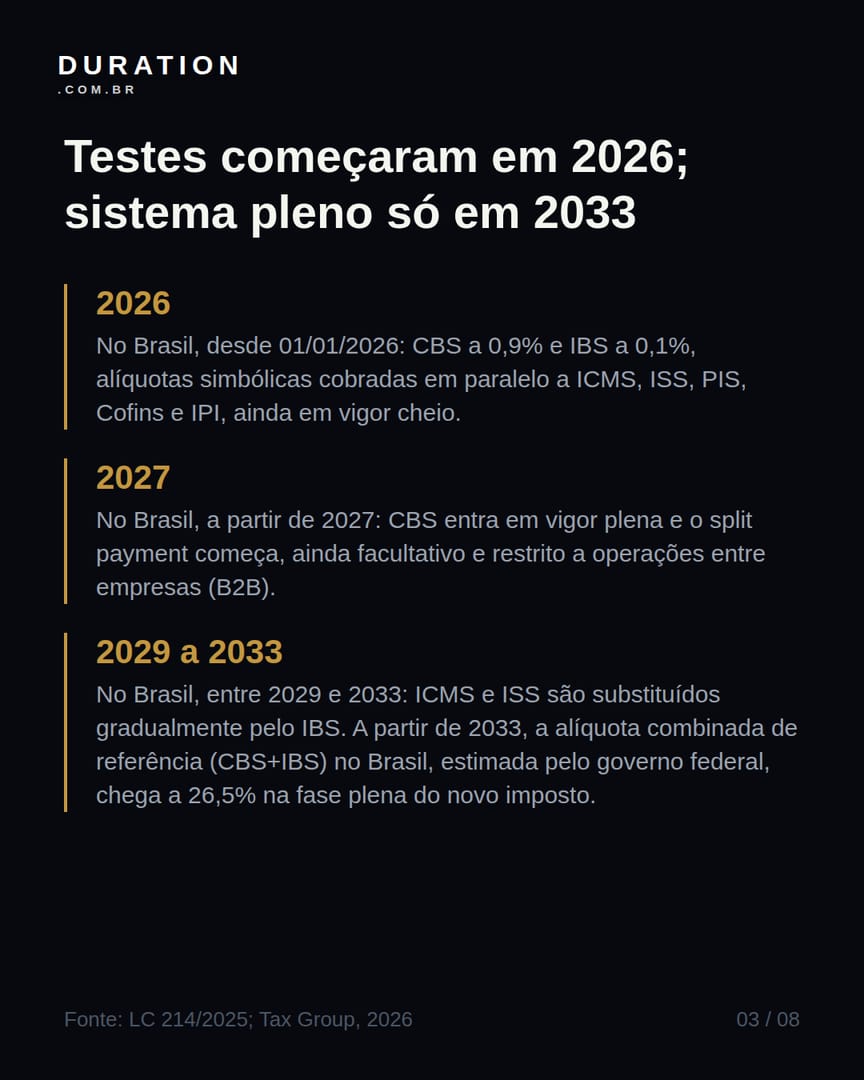
Testes começaram em 2026; sistema pleno só em 2033
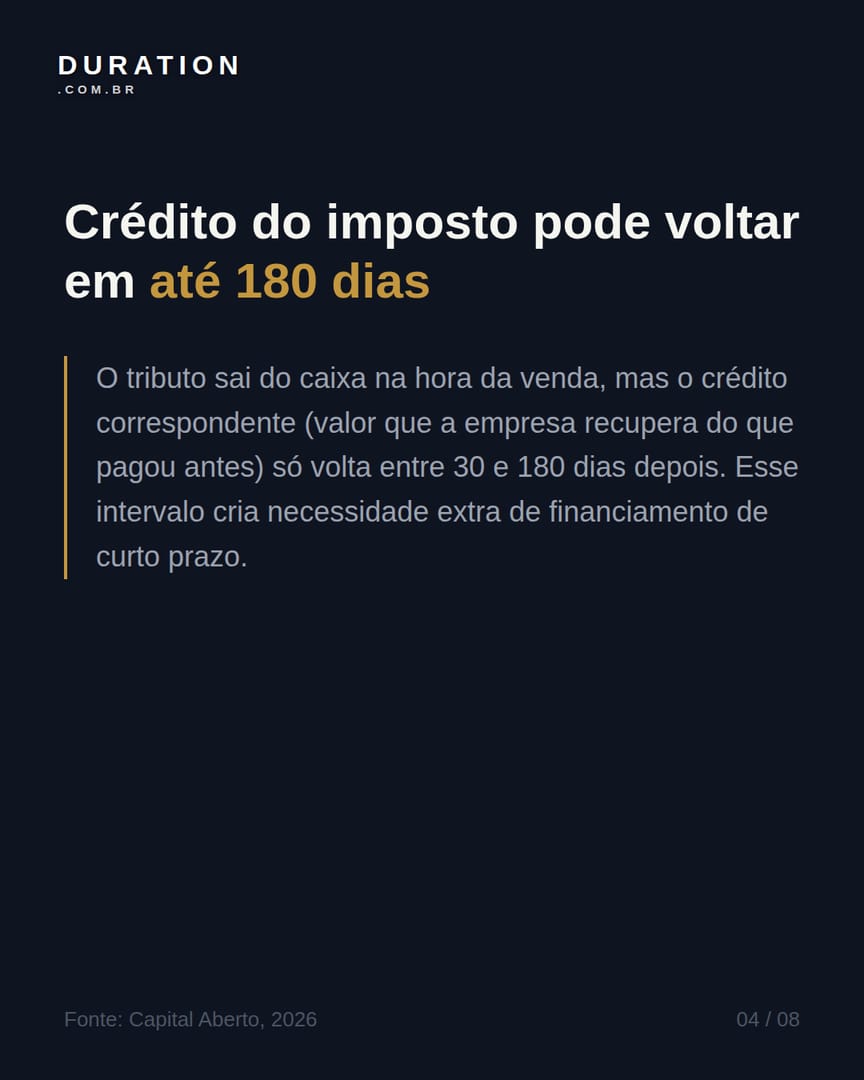
Crédito do imposto pode voltar em até 180 dias
O tributo sai do caixa na hora da venda, mas o crédito correspondente (valor que a empresa recupera do que pagou antes) só volta entre 30 e 180 dias depois. Esse intervalo cria necessidade extra de financiamento de curto prazo.
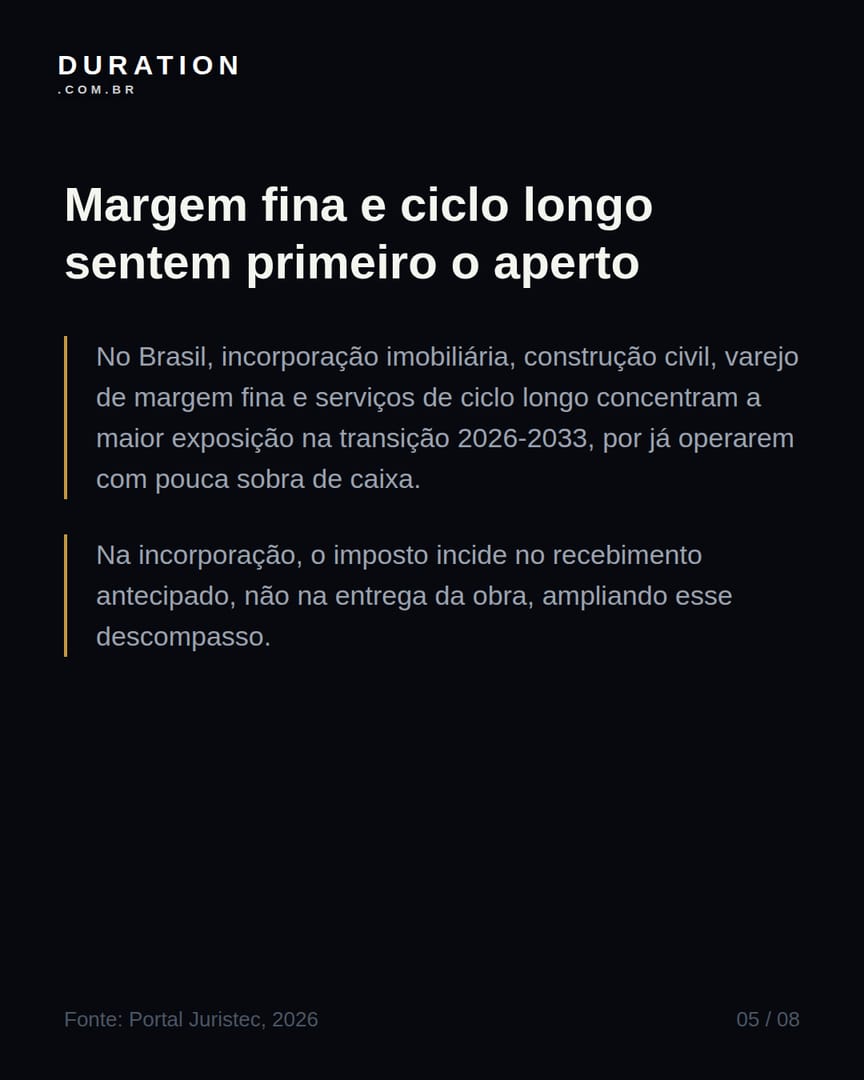
Margem fina e ciclo longo sentem primeiro o aperto
No Brasil, incorporação imobiliária, construção civil, varejo de margem fina e serviços de ciclo longo concentram a maior exposição na transição 2026-2033, por já operarem com pouca sobra de caixa.
Na incorporação, o imposto incide no recebimento antecipado, não na entrega da obra, ampliando esse descompasso.
Split payment ainda é opcional e só entre empresas
No Brasil, na etapa inicial prevista para 2027, o uso do split payment é facultativo e vale só para operações entre empresas (B2B), o que atrasa o impacto mais duro.
A alíquota combinada (CBS+IBS) para a fase plena no Brasil, estimada pelo governo federal em 26,5% a partir de 2033, ainda pode ser revisada pelo Senado; o desenho final do split payment também não está fechado.
Crédito de imposto acumulado agora é ativo estratégico
Due diligence de M&A passa a medir crédito de CBS/IBS acumulado, não só passivo fiscal. Isso favorece empresas com crédito acumulado e penaliza as que dependem de regime especial em extinção.
Alíquota é o debate público; capital de giro decide quem atravessa bem a transição.
Fontes
- Reforma Tributária: por que o verdadeiro risco para a indústria é financeiro, não fiscal · Valor Econômico (conteúdo patrocinado / Pulse Brand), 7 ago 2026
- Reforma Tributária 2026: guia completo sobre o que muda e a transição · Tax Group
- Reforma tributária leva M&A a olhar além do passivo fiscal · Capital Aberto, jul 2026
- O split payment na reforma tributária do consumo: anatomia de um novo modo de extinção do crédito tributário · Portal Juristec, 22 jul 2026